COLUMN
전세보증금 낀 집을 증여하면 세금이 줄어들까요?
부담부증여는 증여세와 양도소득세가 함께 움직이는 거래입니다.
 문여명2026-10-23 업데이트 · 2분 읽기
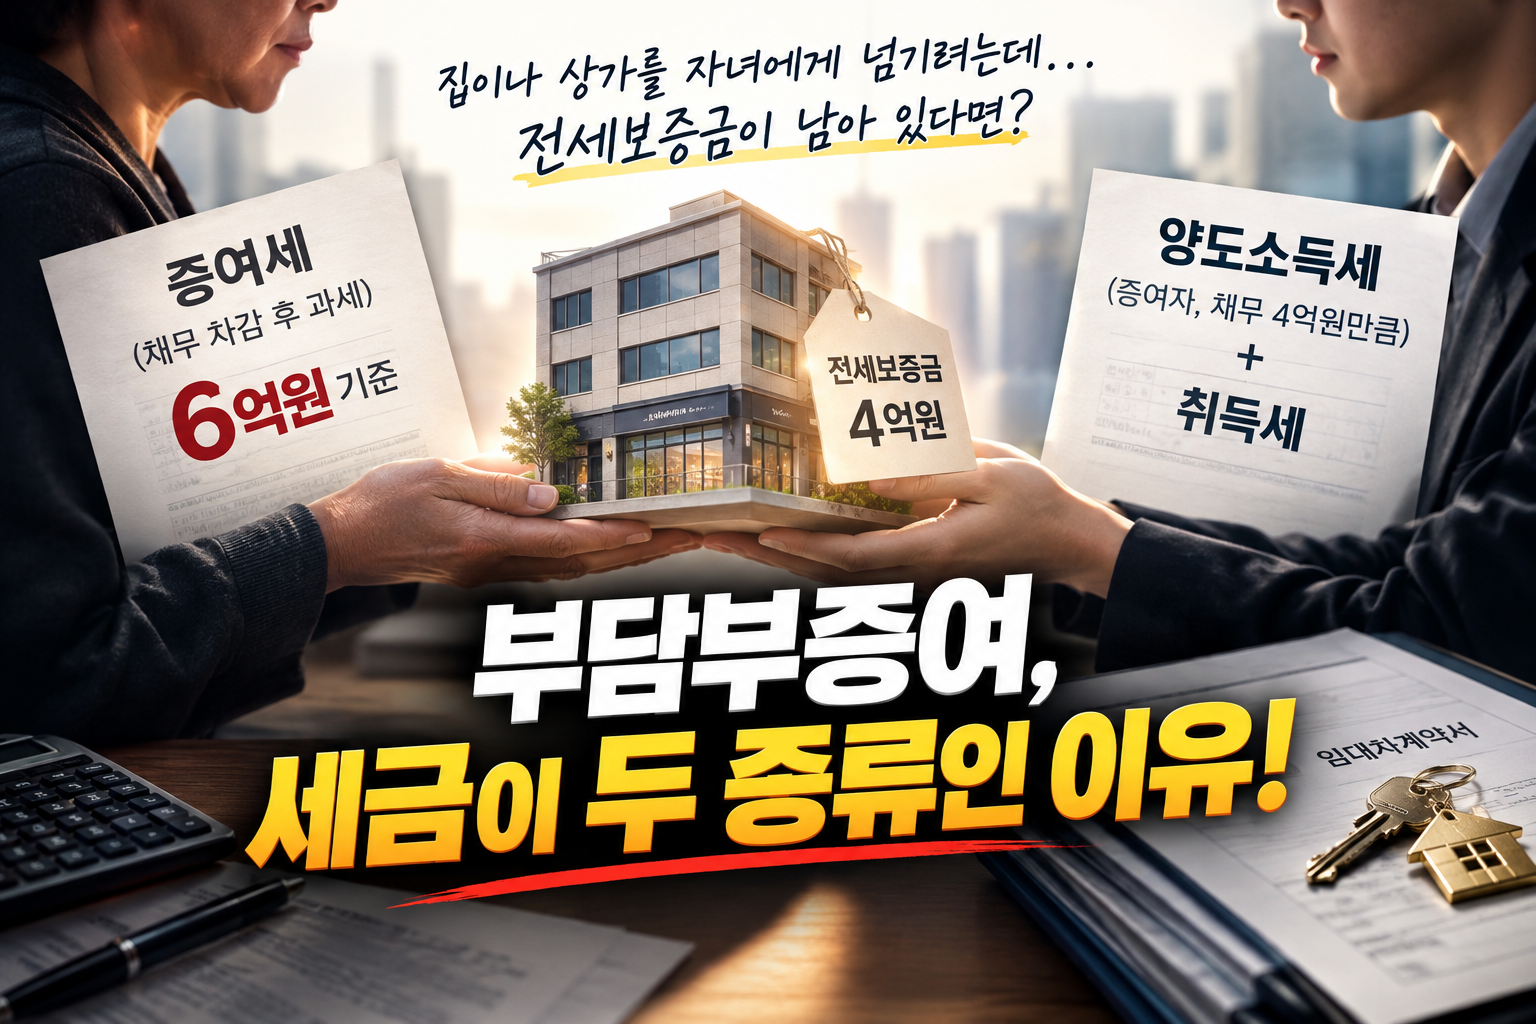
자녀에게 상가나 주택을 넘기려고 하는데 임차인에게 돌려줘야 할 전세보증금이 남아 있다면 어떻게 될까요? 자녀가 이 보증금 반환 의무까지 넘겨받는 방식을 ‘부담부증여’라고 합니다. 재산과 함께 채무도 물려주는 것이 핵심입니다.
채무를 인수하면 왜 세금이 두 종류일까요?
증여재산 10억원에 임대보증금 4억원이 있다고 가정하겠습니다. 자녀가 실제로 보증금 반환 의무를 승계한다면, 증여세는 원칙적으로 10억원에서 채무 4억원을 뺀 6억원을 기준으로 계산합니다. 반면 증여자는 자신의 채무 4억원을 벗어나는 만큼 재산을 유상으로 이전한 것으로 보아 양도소득세를 계산합니다. 근거는 「상속세 및 증여세법」 제47조와 「소득세법」 제88조입니다.
예시 계산
성년 자녀•과거 증여 없음•기한 내 신고 가정: 단순증여 시 증여세 약 2억 1,825만원 → 채무 4억원을 실제 인수한 부담부증여 시 증여세 약 1억 185만원. 단, 후자의 증여자 양도소득세와 취득세는 별도입니다.
실제 심사사례: 전세보증금이 인정돼 증여세 취소
국세청 심사결정(심사증여2006-0034)은 다세대주택 증여에서 전세보증금이 실제 승계되었는지를 다뤘습니다. 증여 이전에 임대차계약이 체결됐고, 법원 현황조사에 보증금과 입주 사실이 나타났으며, 임차인들의 거주도 확인됐습니다. 이에 심사기관은 수증자가 전세보증금 채무를 인수했다고 보고 증여세 부과처분을 취소했습니다. 계약서 문구보다 실제 채무 승계 사실이 중요하다는 사례입니다.
증여 전에 반드시 확인할 것
부모와 자녀 사이의 부담부증여는 채무 인수가 없었던 것으로 추정될 수 있어 객관적 입증이 더 중요합니다. 기존 임대차계약서, 금융기관 대출약정, 채무 인수 동의, 증여 후 이자 지급 및 보증금 반환의 실제 주체를 확인하세요. 향후 상속세 효과, 주택 수에 따른 양도세, 취득세, 규제지역의 거래 허가 문제까지 더하면 결론이 바뀔 수 있습니다.
부담부증여는 ‘채무가 클수록 유리하다’가 아닙니다. 가족 전체의 증여세•양도세•취득세를 함께 계산해야 합니다.